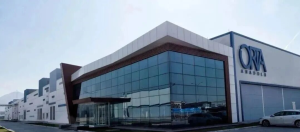
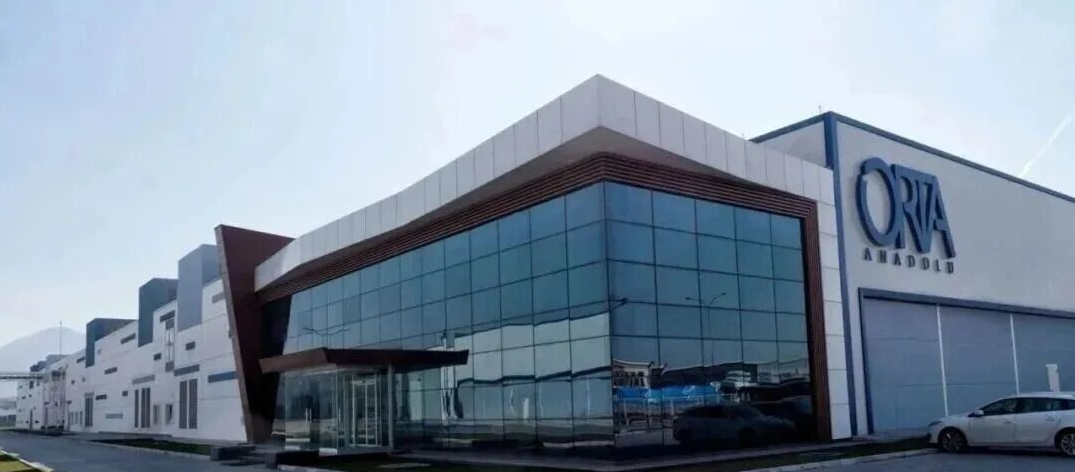
2026年9月11日,土耳其传奇牛仔企业Orta Anadolu(奥尔塔·安纳多卢)正式停止开塞利工厂全部生产活动,所有生产设施将于10月12日彻底关闭。这家深耕纺织行业73年、曾为Levi’s、Mavi、Armani等国际品牌供应高端牛仔面料的标杆企业,就此告别实体制造领域。消息传出后,印染在线后台陆续收到不少牛仔供应链从业者的留言——当海外老牌产能加速出清,国内印染企业如何承接外溢订单、又该如何规避同样的成本与需求陷阱,成了大家更关心的现实议题。
Orta Anadolu始建于 1953 年,自 1986 年开始专注高端牛仔面料,是全球少数集纺纱、靛蓝染色、织造、后整理于一体的垂直整合牛仔面料大厂,出口覆盖全球26个国家,巅峰年出口额约1亿欧元,跻身土耳其全国出口企业200强之列,间接出口占比超 80%。
它的客户名单几乎就是全球牛仔品牌的花名册:
大众线:Levi’s、Lee、Wrangler、Tommy Hilfiger、Calvin Klein、H&M、GAP;
奢侈线:Armani、Alexander McQueen、Stella McCartney、Isabel Marant 等。
企业官方公告表示:已经尝试降本增效、组织架构重组等多种自救方案,但面对当下经济环境,原有生产模式已经难以为继。
压垮巨头的四重压力,也是全球纺织业的共同难题
一、终端需求持续走弱
欧洲作为土耳其纺织最大的核心市场,消费疲软,品牌库存高企,牛仔面料采购量收缩,订单总量下滑。
二、综合成本大幅抬升
能源、人力成本持续上涨;纺织染整属于高耗能行业,土耳其高度依赖进口能源,成本压力直接传导至牛仔全流程;叠加土耳其国内高通胀,用工成本不断攀升,产品成本相较远东竞争对手明显偏高。
三、融资成本居高不下
高利率环境下企业财务负担沉重,扩产、技改资金成本高昂,即使想要转型升级,也缺少低成本资金支撑。
四、产区竞争持续加剧
供应链格局与贸易格局剧变:来自远东、北非产区的竞争持续加剧。土耳其的优势是靠近欧洲的近岸快反,但在大宗高端面料订单上,正持续遭遇南亚、东南亚厂商的竞争挤压,品牌采购多源化,不再单一依赖土耳其产能。
印染在线观察:近两年土耳其已经出现大批纺织企业收缩产能、搬迁、重组,Orta Anadolu 作为头部高端玩家停产,标志压力已经从中小工厂传导到行业标杆大厂身上。
供应链震荡:高端牛仔订单会向哪里转移?
一、一部分回流土耳其本土其他牛仔工厂
土耳其仍保有完整牛仔产业链、靠近欧洲的交付优势,小批量、快返、短交期的订单,会优先给到本土剩余具备高端可持续面料能力的同行企业。
二、部分流向北非埃及产区
埃及同样具备牛仔织造 + 染整配套,地缘靠近欧洲,是近年品牌重点布局的备选近岸产能。
三、南亚、东南亚承接部分份额
巴基斯坦、孟加拉拥有成熟牛仔产业链,成本优势突出,适合大批量订单;但短板在于高端功能性、可持续认证面料的开发能力参差不齐。
四、国内面料印染企业迎来机会,但门槛不容忽视
国内拥有完整的纺纱—织造—靛蓝染色—后整理产业链,在高附加值牛仔面料、再生牛仔、功能性牛仔面料研发上具备优势,有望承接一部分对技术、品质、ESG 认证要求高的外溢订单,但我们也要客观看到现实壁垒:
1.欧美品牌采购体系已经习惯土耳其近岸交付,部分订单对交期、地理距离有硬性要求;
2.海外客户对可持续认证、溯源、化学品合规(REACH、CSDDD 等)要求严苛,不是单纯能织布染色就可以切入供应链;
3.当前全球整体牛仔总需求并没有爆发式增长,更多是存量订单重新分配,不要盲目扩产赌订单红利。
印染在线|给牛仔面料供应链的三张牌
第一,拒绝盲目抢单,精准匹配高端赛道。本次外溢订单以高附加值高端牛仔为主,看重染色工艺、面料创新、合规认证和快反能力。常规走量型工厂无需盲目跟风抢单,优先打磨自身核心品类,避免低价内卷、接单亏损。
第二,坚守成本底线,盈利优先于规模。哪怕是行业高端标杆,也扛不住长期高成本、低利润的经营模式。当下市场环境下,印染厂需严控能耗、染料损耗、人工成本,优化生产流程,坚决摒弃“以规模换市场”的旧思维,守住盈利生命线。
第三,补齐合规短板,布局长期高端出口市场。目前欧美供应链尽职调查、环保合规、碳溯源、REACH化学品管控已成硬性门槛。想要长期承接海外高端订单,必须提前完善ESG体系、品质溯源系统和合规认证,这是切入高端供应链的核心入场券。